Het korte antwoord
Wat er gebeurt, hangt af van uw afspraak. Vaak stopt de regeling bij een gemiste termijn en wordt het restant in één keer opeisbaar. Neem daarom direct contact op. Sommige schuldeisers geven u eerst nog de kans het gemiste bedrag in te halen, zoals het CJIB. Wacht u af, dan loopt de schuldeiser eerder naar incasso of deurwaarder.
Laatst gecontroleerd op 11 oktober 2026. De voorbeelden per schuldeiser zijn gecontroleerd op 3 oktober 2026.
Wat er kan gebeuren
- De regeling stopt of vervalt. Het restant is dan vaak in één keer opeisbaar. Bij sommige schuldeisers is één mislukte afschrijving of één gemiste termijn genoeg (zie de tabel hieronder).
- Er kan rente bijkomen, en de schuldeiser kan het incassotraject voortzetten of een deurwaarder inschakelen. Komt het tot een rechtszaak, dan komen ook de kosten van de rechter en de deurwaarder erbij. Incassokosten mag een schuldeiser voor dezelfde rekening maar één keer rekenen, en alleen na een aanmaning met 14 dagen betaaltermijn en binnen de wettelijke staffel.
- Beslag kan, maar niet zomaar. Een deurwaarder mag pas beslag leggen met een uitspraak van de rechter, of met een dwangbevel van de overheid. Houdt u zich niet aan de afspraak, dan kan de schuldeiser u volgens het Juridisch Loket dwingen te betalen, bijvoorbeeld met loonbeslag.
- Een volgende regeling wordt moeilijker. Het Juridisch Loket waarschuwt dat een schuldeiser een tweede keer minder snel meewerkt aan een betalingsregeling.
Zo gaat het bij verschillende schuldeisers
Elke schuldeiser heeft eigen regels. Dit zeggen enkele organisaties zelf over een gemiste termijn. Klik door voor de volledige uitleg.
| Schuldeiser | Bij een gemiste termijn |
|---|---|
| CJIB | U krijgt één betalingsherinnering en betaalt het gemiste bedrag uiterlijk samen met de volgende termijn. Lukt dat niet, dan kan het CJIB de regeling stoppen. U heeft dan 30 dagen om het hele bedrag te betalen. |
| Belastingdienst | Betaal de gemiste termijn zo snel mogelijk. Betaalt u niet, dan kan de Belastingdienst de regeling beëindigen. |
| DUO | DUO stuurt een betalingsverzoek, een herinnering en daarna een aanmaning. Reageer voor de vervaldatum op de aanmaning: tot die datum kunt u meestal nog met DUO zelf een regeling treffen. Daarna gaat de schuld naar het CJIB. |
| Eneco | Eén gemiste termijn of nota is genoeg om de regeling te laten stoppen. Het restant betaalt u dan in één keer. |
| VGZ | Betaalt u één termijn niet op tijd, dan stopt VGZ de regeling en ook uw andere regelingen bij VGZ. Het restant betaalt u dan in één keer. |
| Ultimoo | Een gemiste termijn laat de regeling meestal vervallen. Dan is het hele bedrag in één keer opeisbaar. |
| Volgens de eigen websites van deze organisaties, gecontroleerd op 3 oktober 2026. Regels kunnen wijzigen: lees ook uw eigen afspraak. | |
Wat u meteen doet
- Neem direct contact op. Bel of mail de schuldeiser, nog voordat de volgende herinnering komt. Leg kort uit wat er gebeurd is en wanneer u kunt betalen.
- Betaal het gemiste bedrag zo snel mogelijk, als dat kan. Zet het dossiernummer in de omschrijving en bewaar het bewijs.
- Vraag een schriftelijke bevestiging van wat u hebt afgesproken. Krijgt u alleen een mondeling antwoord, vraag dan om bevestiging per brief of e-mail.
- Bekijk uw budget opnieuw. Was het bedrag te hoog? Reken dan opnieuw met uw aflosplan en doe een voorstel dat u ook in een dure maand volhoudt.
- Lukt het bij meerdere schuldeisers niet meer? Meld u dan bij de schuldhulpverlening van uw gemeente, of bel gratis en anoniem met Geldfit: 0800 8115. Zie ook hoe lang u moet wachten.
Heeft u nog geen saldo-opgave? Vraag die op met de voorbeeldbrief. Dan weet u wat er nog openstaat als de regeling opnieuw wordt opgesteld.
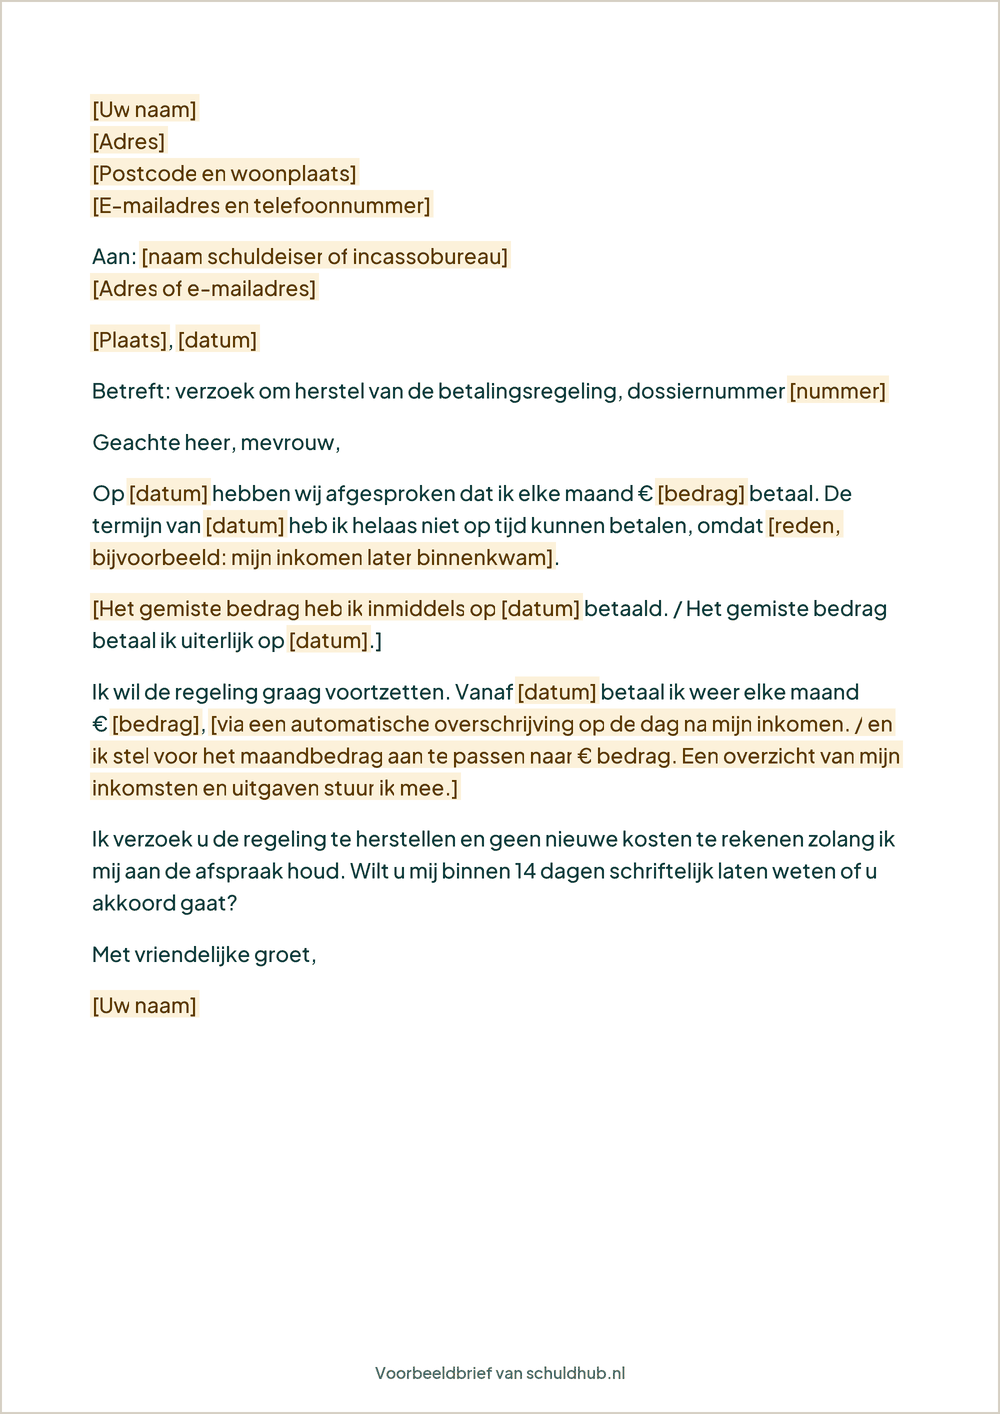
Voorbeeldbrief: verzoek om herstel van de betalingsregeling
Vul in wat voor u geldt en verwijder de zinnen die niet passen. Wilt u het bedrag aanpassen, stuur dan een overzicht van uw inkomsten en uitgaven mee.
Zo voorkomt u dat het opnieuw misgaat
- Betaal automatisch. Zet in uw bankapp een vaste overboeking klaar, op een dag vlak na de dag dat uw inkomen binnenkomt. Zo vergeet u geen termijn en staat er genoeg op uw rekening.
- Kies een bedrag dat u in een dure maand ook kunt betalen. Liever een lager bedrag dat u volhoudt, dan een hoog bedrag dat na twee maanden stopt.
- Betaal uw vaste lasten door. Huur, energie, water en zorgverzekering gaan voor, zegt het Nibud. Een nieuwe achterstand daar maakt alles moeilijker.
- Geef veranderingen door. Wordt uw inkomen of worden uw vaste lasten blijvend anders, meld dat dan aan de schuldeiser. Bij het CJIB moet dat zelfs, met een rekeningoverzicht.
Komt een gemiste termijn bij het BKR?
Meestal niet. Het BKR registreert kredieten, zoals een persoonlijke lening, een creditcard of een toestel op afbetaling van meer dan € 250. Schulden voor huur, energie en studieschuld registreert het niet, schrijft het Nibud. Heeft u wel een krediet en loopt u achter, dan kan de kredietverstrekker dat melden.
Wilt u weten wat er over u geregistreerd staat? U bekijkt uw kredietoverzicht gratis op mijnkredietregistratie.nl. Inloggen gaat met iDIN.
Bij wie heeft u een achterstand?
Per schuldeiser leest u hoe u daar een betalingsregeling aanvraagt en wat u eerst controleert.
Zet al uw schulden op een rij
Met SchuldHub vraagt u bij elke schuldeiser op wat u nog moet betalen. Daarna stuurt u één aflosplan naar al uw schuldeisers. Doet uw gemeente mee? Dan is het gratis.
Veelgestelde vragen
Kan ik na een vervallen regeling een nieuwe regeling krijgen?
Dat beslist de schuldeiser. Sommige zetten voorwaarden. Het CJIB geeft bijvoorbeeld alleen een nieuwe regeling als u zich in de afgelopen 6 maanden aan een eerdere regeling hield, en Essent vraagt dat u eerdere betaalafspraken bent nagekomen. Was er een ernstige reden dat het misging, vertel dat dan. Het Juridisch Loket waarschuwt dat een schuldeiser een tweede keer minder snel meewerkt.
Mag de schuldeiser meteen de deurwaarder sturen?
Als de regeling is vervallen, kan de schuldeiser de zaak weer oppakken, bijvoorbeeld via een incassobureau of deurwaarder. Een deurwaarder mag pas beslag leggen met een uitspraak van de rechter of, bij de overheid, een dwangbevel. Lees ook de afspraak zelf: daarin staat vaak wat er gebeurt als u een termijn mist.
Komt dit bij het BKR?
Meestal niet. Het BKR registreert kredieten, zoals een lening, creditcard of een toestel op afbetaling van meer dan € 250. Gewone rekeningen, zoals huur, energie of studieschuld, registreert het niet. Heeft u wel een krediet, dan kan een achterstand worden gemeld. U ziet gratis wat er over u staat op mijnkredietregistratie.nl.
Vervalt de regeling automatisch na één gemiste termijn?
Dat verschilt per schuldeiser. Bij Eneco en VGZ is één gemiste termijn genoeg om de regeling te laten stoppen. Het CJIB stuurt eerst een betalingsherinnering en laat u het gemiste bedrag samen met de volgende termijn inhalen. Vraag het dus na, of lees uw afspraak.
Moet ik meteen het hele bedrag betalen als de regeling vervalt?
Vaak wel: bij veel regelingen wordt het restant in één keer opeisbaar. Het CJIB geeft u dan 30 dagen om het hele openstaande bedrag te betalen. Bel daarom voordat het zover komt, en vraag of een aangepaste regeling mogelijk is.
Lees ook
Bronnen
- Hoe kan ik mijn schulden oplossen? (Juridisch Loket)
- Beslag bankrekening: mag dat? (Juridisch Loket)
- Zelf uit de schulden komen (Nibud)
- Veelgestelde vragen over uw kredietregistratie (BKR)
- Betalingsregeling aanvragen en wat als u een termijn mist (CJIB)
- Ik kan mijn belasting niet op tijd betalen (Belastingdienst)
- Wat te doen bij betalingsachterstand (DUO)
- Geldfit: gratis en anoniem advies bij geldzorgen (Geldfit, 0800 8115)
Deze pagina geeft algemene informatie en is geen juridisch of financieel advies. SchuldHub is een administratie- en communicatietool en geen schuldhulpverlener.